Zobrazujú sa príspevky s označením peniaze. Zobraziť všetky príspevky

streda 5. marca 2014

Milión neušetríš


Prinášam ďalšiu perlu z úst našich zákazníkov. Jedna z najúspešnejších podnikateliek, akej som mal tú česť prednášať, mi povedala kľúčovú vec, ktorú pochopila hneď na začiatku svojho podnikania:


Milión sa nedá ušetriť. Milión sa musí zarobiť.


Bola rada, že sme jej to na seminároch potvrdili. Je v poriadku, že firmy šetria na zbytočných výdajoch a zabraňujú plytvaniu, ale základom finančného manažmentu nie je šetriť, ale zarábať peniaze. A to sa dá dosiahnuť len tým, že ponúknete a dodáte produkt. Veľa produkcie!


Bohatstvo sa nedá dosiahnúť len tým, že znížite náklady. Musíte sa postarať, aby ste predovšetkým zarábali. A potom ešte viac zarábali.

utorok 4. februára 2014

Zlato ako investícia?


V poslednom čase sa ma asi 3 ľudia opýtali na môj názor ohľadom témy: investovanie do zlata. Na toto mám vcelku vyhranený názor, a aj keď určite nepatrím k študovaným expertom na investície, svoj prostý náhľad založený na princípoch sedliackeho rozumu si trúfam vysloviť.

Nejdem tu rozoberať princípy špekulatívneho obchodovania (také veci aj tak nemám v láske), zlato považujem skôr za príležitosť vytvoriť si relatívne bezpečné dlhodobé rezervy.

Celé sa to dá objasniť na jednoduchom príklade. Keby vaši pravnuci vykopali na záhrade dobre ukrytú schránku, čo by si želali, aby ste im zanechali? Demižón slivovice? Zväzok bankoviek? Eurá? Doláre? Keby ste z každého príjmu odkladali 5% ako rezervu a mali si vybrať, ako to zanechať potomkom o 100 rokov, v akej podobe by to malo byť, aby to nestrácalo hodnotu?

Pre jednoduchosť si povedzme o tom, že človek by chcel na staré kolená čosi ako dôchodok.

Môže byť zlato ako dôchodok ?


Môžeme sa na to pozerať ako na “4. dôchodkový pilier”. K nejakému odkladaniu na neskôr nás núti aj štát, resp. snaží sa v nás vyvolať ochotu odkladať.

Platíme si sociálne poistenie na dôchodky, ale nech si nikto nerobí ilúzie. To si neodkladáme na neskôr, ale platíme dnešných dôchodcov a úradníkov, ktorí to prerozdeľujú.

Náš 2. pilier sa už viac tvári ako odkladanie vlastných prostriedkov, ale aj toto má ešte ďaleko od toho, aby sme to považovali za úspory, s ktorými môžeme slobodne nakladať. O niečo lepšie je na tom v tomto ohľade systém 3. piliera. Detaily tu nebudem rozoberať, lebo ich buď poznáte, alebo si ich ľahko zistíte inde, o tom nie je tento článok.

Nebudeme tu hovoriť ani o tom, či sa dá investíciou do zlata rýchlo zarobiť, chcem rozobrať výhradne otázku, ako odkladať prostriedky ako rezervu a nedovoliť, aby ich zožrala inflácia. Nejdem ani rozoberať konkurenčné možnosti finančného investovania, či už to budú dlhopisy, poistenie, fondy, či akékoľvek finančné produkty.

Ak by o 100 rokov vykopali vaši pravnuci bedničku so zlatom, pravdepodobne by boli na tom lepšie, ako keby tam našli eurá.

Prečo zlato ?


Zlato ako výmenná hodnota je skôr zhmotnený symbol. Samo o sebe je len kov. Keďže je v prírode pomerne vzácne, ľudia ho už celé tisícročia používali ako platidlo. Je to chemický prvok, ktorý sa zle falšuje.  To, že určité množstvo zlata ľudia stotožnili s nejakým množstvom obilia, či s výrobkom z keramiky, alebo to predstavovalo nejaké množstvo určitej práce, to všetko je len dohoda, ktorá sa mimovoľne vyvíjala v čase. Ľudia si dajako spojili nedostupnosť zlata s pomyselnou hodnotou majetku, služieb a práce.

Zlato je zriedkavé, preto sa odjakživa výborne hodilo za platidlo. Je zaujímavé, že v Babylonskej ríši sa za gram zlata dalo nakúpiť približne 30 bežných bochníkov chleba. O nejakých 2000 rokov sa v starom Ríme dalo kúpiť za gram zlata ešte stále 30 bochníkov. Ak by ste mali gram zlata, vymenili ho za eurá a išli do supermarketu, asi by sa vám stále podarilo kúpiť 30 bochníkov chleba.

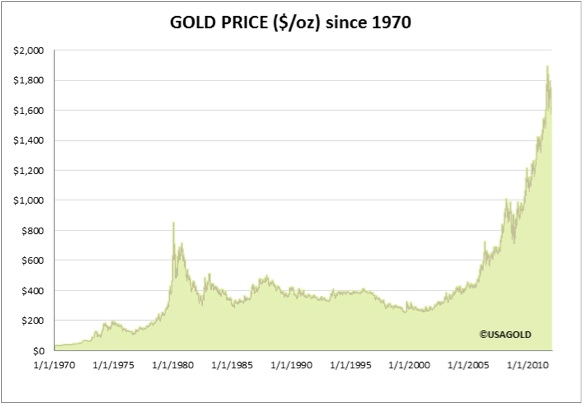
Môžeme to považovať za náhodu, ale ukazuje to, že ľudský súhlas o hodnote zlata je pomerne stabilný. Cena zlata v dolároch vzrástla medzi rokmi 1930 a 2010 približne 60 násobne. Aj cena porovnateľných domov v USA vzrástla hádajte koľkokrát? Správne - je to 60 násobok. U áut je to približne 50-násobok. Mäso zdraželo 30 násobne.


Vývoj ceny zlata v US$ od r. 1970
Vlastne by sme mali opraviť jedno tvrdenie. Veci možno vôbec nezdraželi, len kúpna sila dolára sa zmenšila. Možno to súvisí s politikou vydávania peňazí. Kedysi ste mohli doláru viac veriť, lebo bolo na ňom napísané, že je krytý zlatom. Dnes už je na ňom akurát tak zmienka “In God We Trust”…


Investícia ?


Na ako dlho sa to oplatí? Keby ste kúpili zlato v septembri 2011 a chceli by ste ho dnes (február 2014) predať, tak by ste asi veľmi šomrali, lebo odvtedy klesla jeho cena o nejakých 36%.

Čím kratšia doba, kedy chcete uložené peniaze v zlate zmeniť na hotovosť, tým väčšie riziko straty. Jednak treba počítať s tým, že niekto si za tú transakciu bude chcieť nechať zaplatiť a jednak sú to krátkodobé výkyvy ceny, ktoré vás ohrozujú. Len pri pohľade na dlhodobé grafy vidíme, že kúpna sila zlata osciluje okolo relatívne stabilnej hodnoty.

Odkladať zlato na pár rokov sa nemusí vyplatiť. Každý expert na financie vám povie, že svoje úspory treba rozdeliť. Nenechať ich všetky v jednej banke. Neopierať sa o jediný finančný produkt. A experti vám zvyknú povedať, že npr. poistné produkty sú obvykle vtedy výhodnejšie, ak ich máte dlho.

Prečo to s takou istotou hovorím? Lebo v USA odpojili dolár od zlata niekedy okolo roku 1970 (viď graf vyššie). Ľudovo povedané, náklady na vojnu vo Vietname a iné výdaje, ktoré exekutíva chcela zrealizovať stoj čo stoj, si vyžiadali tlač dolárov, ktoré nie sú ničím kryté. Spôsob vydávania peňazí, ktorý už nie je spojený s krytím zo mňa robí proroka, ktorý sa asi nezmýli, ak bude tvrdiť, že zo skutočne dlhodobého hľadiska, bude zlato trvalá hodnota.


Inflácia


Uvažovať o zlate je vhodné aj preto, že história nám ukázala pár príkladov, kedy peniaze drasticky stratili kúpnu silu zo dňa na deň. Menová reforma v Československu v roku 1953, hyperinflácia v Nemecku v roku 1923 (dodnes mám v albume poštové známky s hodnotou miliárd mariek…), situácia v Zimbabwe, to všetko je nič v porovnaní s tým, čo by mohlo nastať, až praskne niektorá z veľkých ekonomických bublín súčasnosti.

Všimnite si nominálne hodnoty na poštových známkach

V takých situáciách je lepšie mať svoj majetok uložený v niečom, čo má trvalejšiu hodnotu.

Platbyschopnosť


Keby došlo k najhoršiemu, resp. chceli by ste míňať svoje zlaté zásoby postupne, nepomohlo by vám príliš, ak by ste vlastnili zlaté tehly. V ideálnom prípade budete mať v trezore uložené zlato v malých hodnotách, ako je 1 - 5g.


2 uncová tehlička rýdzeho zlata

Všimnite si, že väčšina bánk vykupuje zlato, zverejňuje k tomu niečo ako kurzový lístok a v ťažkých životných situáciách by bolo pravdepodobné, že aj ľudia a obchody by s radosťou prijímali takéto zlato s dôverou.

Dôvod, prečo treba mať menšie nominálne hodnoty zlata je práve v tom, že pri hyperinflácii by bolo nerozumné prísť do banky s 200 gramovou tehličkou a premeniť ju na hotovosť, lebo v extrémnych prípadoch sa mena znehodnocuje zo dňa na deň, viď Nemecko v roku 1923.

Najväčšia zlatá tehla na svete

Ako vznikli papierové peniaze


Hovorí sa, že papierové peniaze vznikli tak, že nejaký vladár zaručil ochranu zlatníkom na svojom hrade, kde mali svoje zlato v bezpečí. Ak niekto vlastnil zlato, mohol sa obávať pred lupičmi, či rabovaním počas vojen. Aby ochránil svoje zlato, dal ho do úschovy zlatníkovi na opevnený hrad. Ten mu vystavil doklad o tom, že kto prinesie toto potvrdenie, tomu vydá príslušné množstvo zlata.
Stredoveký zlatník

Teraz ten, kto mal doklad, mohol zájsť v prípade potreby na hrad a vypýtať si zlato, lebo chcel niekomu čosi zaplatiť. Ale ak príjemca poznal zlatníka, dôveroval jemu, aj potvrdenke, mohol teda miesto zlata akceptovať ten doklad. Namiesto zlata potom koloval papier. A takto vzniklo obeživo, papiere, ktoré reprezentovali uložené zlato. Už odvtedy bolo potrebné chrániť takéto papieriky pred falšovaním.

Jedného dňa si zlatník uvedomil, že nie je pravdepodobné, aby všetci naraz chceli vybrať svoje zlato. Vystavil teda potvrdenku o zlate, ktoré neexistovalo a mohol ten doklad sám použiť ako platidlo, lebo ľudia mu dôverovali. Tak nejako vznikla prvá papierová mena. Keby všetci zobrali potvrdenky a prišli pýtať svoje zlato, potvrdeniek by bolo omnoho viac, ako zlata a zlatník by skrachoval. Zistilo by sa, že skutočná hodnota papierov je menšia. Toto sa, mimochodom, volá inflácia. Dalo by sa pokojne povedať, že falošné peniaze vydáva už samotná centrálna banka, lebo na jednu pravú bankovku pripadá 100 (alebo koľko vlastne?) nekrytých.

Ak centrálne banky vydávajú peniaze, ktoré nie sú dostatočne kryté zlatom, alebo aspoň hodnotami ako je produkcia, potom nás čaká neodvratne inflácia. (Tu vysvetelný koncept je trochu zjednodušený, ale v podstate vystihuje základné príčiny niektorých problémov). Vláda môže riešiť svoje dlhy tlačením ničím nekrytých peňazí, ale následky sú jasné a nevyhnutné.

Zlaté certifikáty


Niektoré firmy vám budú predávať zlato a presviedčať vás, že u vás nebude v bezpečí. Ponúknu vám krásny certifikát o tom, že v ich super bezpečnom sejfe v švajčiarskej alpskej žule ukryjú vaše zlato.

Aha, to už poznáme, však?

Keby išlo o moje zlato, radšej by som sa oň postaral sám. Zakopal by som ho možno tam, kde dedo ukryl tých 10 litrov slivovice. Moji pravnuci sa hádam potešia…


piatok 20. júla 2012

Kto to platí

Pred pár dňami som si v Žiline doprial kávu v bare pod holým nebom v pešej zóne. S kolegom sme boli jediní hostia, po horúčavách udrelo chladné počasie. Za pultom bola uzimená barmanka, ktorá nám ponúkla deky, aby nám nebola zima. Napriek všetkému sa usmievala, jej obsluha bola perfektná a profesionálna.

Pred odchodom som zaplatil a dal som jej do ruky tringelt s poznámkou: "Tu máte príplatok za tú zimu!"

Usmiala sa a povedala: "To by mal hádam urobiť šéf, nie?"

Pozrel som sa na ňu a oponoval: "Aj tak sme to výhradne my, kto vás platí."

Uvidel som, ako zdvihla obočie, rozjasnila sa jej tvár ako človeku, ktorý pochopil niečo veľmi dôležité a s úsmevom pripustila, že to je stopercentná pravda. 

Bolo pekne vidieť, že takto sa na tú vec nikdy nepozerala a trúfam si povedať, že s týmto má problém väčšina populácie. Veľmi veľké percento ľudí si neuvedomuje, kto ich to naozaj platí. Domnievajú sa, že im peniaze dáva šéf, prípadne skúpy majiteľ.

Ale všetko je inak. Manažment je v prípade platov iba sprostredkovateľ, všetko platí výlučne zákazník, či konzument. Keby si toto uvedomovali všetci zamestnanci, ušetrili by sme si mnoho mrzutostí a to neplatí len v súkromnej sfére.

Keby si predseda parlamentu uvedomoval, že my ho platíme, možno by sa nepokúšal odmontovať kameru, ktorá má kontrolovať dochádzku poslancov.

Keby si poberatelia sociálnych dávok, či podpory v nezamestnanosti uvedomili, kto je ich "zamestnávateľ", možno by chápali, že by v nijakom prípade nemali a nemohli odmietať výzvu zobrať kosy, metly a postarali by sa o zanedbané verejné priestory.

Občas si kladiem otázku, čo sa učí na školách, že tak málo ľudí chápe takúto jednoduchú, no základnú súvislosť? Učitelia by možno namietali, že to nie je v osnovách. Ale podľa mňa sú to všetko výhovorky. Ak pracovníci školstva nechápu, že ich platíme my, žiaci, občania, firmy, aby ich absolventi rozumeli základným princípom života, potom nech sa učitelia nehnevajú, že zarábajú tak málo. Predpokladám však, že tomu jednoducho nerozumejú.


Foto: © Fotolia.com

pondelok 26. marca 2012

KRL trojuholník

Zákazníci trpia často naivitou. Najradšej by to mali takto:


To by bolo pekné, ale svet takto obvykle nefunguje. Mali by ste vedieť, že tento trojuholník v reálnom svete neexistuje.

Môžete mať toto:


Takého tovaru nájdete plné regály. Rýchlo a lacno niečo vyrobiť to sa dá, ale o kvalite nemôže byť ani reči. Hromadná výroba, optimalizovaná na cenu, to je v súčasnosti najčastejšia koncepcia.


Možná je aj takáto kombinácia:


Je možné spojiť dobrú cenu a obstojnú kvalitu, ale ťažko k tomu pridáte aj rýchlosť. To je ako malá reštaurácia, kde dostanete výborné jedlo, ale vyhoďte si z hlavy, že by ste rýchlo nakŕmili 3 autobusy turistov.


Aj takto to môže vyzerať:


Môžete dodávať rýchlo a kvalitne, ale potom už sotva dosiahnete zaujímavú cenu, lebo kvalita vo veľkom množstve si žiada skvelú organizáciu a investície, či nasadenie veľkej ľudskej sily.


Aj keď sú tieto úvahy zjednodušené, asi vám je jasné, o čom to tu hovoríme. Klienti budú žiadať, aby ste rýchlo dodali kvalitu, za nízku cenu. Ale tento trojuholník nikdy nie je trojuholník, ale iba úsečka. 2 faktory zladíte, ale nie tretí.

Ak máte klienta, ktorý to nechce pochopiť, pokojne mu dajte prečítať tento článok.


utorok 17. januára 2012

Šetrením neušetríte

Personál si chce občas ušetriť nejakú tú prácu a urobí také opatrenia, že to odplaší klientov. Aj manažment sa môže snažiť šetriť na nesprávnom mieste a ušetrené centy potom zabránia prúdu eúr do pokladne. Jeden príklad za všetky:

Pred pár dňami sme prichádzali od Brna a zastali sme na prvej diaľničnej čerpacej stanici doplniť palivo. Manželka vybehla na toaletu, ja som zatiaľ otvoril veko nádrže a chcel som natankovať plnú. Hadicou neprešlo ani 5 litrov, keď som uvidel moju ženu, ako sa s dlhým nosom vracia späť k autu. Na čerpačke zablokovali WC automatom na mince, vhodíte 50 centov a môžete ísť dnu. Nepočítala s tým, tak žiadne mince pri sebe nemala a musela sa vrátiť.

Vošiel do mňa srd, po natankovaní 10 litrov som vrátil pištoľ na stojan s predsavzatím, že tu ma tak skoro neuvidia. Poznám veľa ľudí, ktorí vnímajú takéto veci podobne. Sú ochotní nechať v podniku peniaze, dokonca veľa peňazí, ale treba si ich plne zaslúžiť. Chce to dodať plnú službu a neulakomiť sa len na príjemnejšiu časťpovinností. Vyžaduje si to istú veľkorysosť, v reštaurácii treba vedieť podať s úsmevom pohár vody zadarmo, keď chcete, aby pod dobrým dojmom niekto nabudúce prišiel s celou rodinou na obed.

Aký problém riešili na pumpe? Šetrenie nákladov? Cenu spláchnutej vody? Toaletného papiera? Lenivosť čistiť záchody? Uľahčujú si zamestnanci takto život bez dovolenia manažmentu? Vymyslel to majiteľ? V skutočnosti môže zhnusenie zákazníkov znamenať omnoho vyššie straty na nerealizovaných tržbách.

Som si istý, že s podobnými vecami sa čitatelia stretli na najrôznejších miestach.

Samozrejme, dá sa ísť aj do opačného extrému a poskytovať niečo, čo už zájde za hranicu možností, či dokonca rozumnej vzájomnosti. Ak máte pochybnosti, tak si urobte prieskum očakávania a postojov zákazníkov. Niekedy zistíte, že šetrenie môže stáť priveľa peňazí...

štvrtok 24. novembra 2011

Plavme sa, peniaze nečakajú

Plavme sa, peniaze nečakajú - to je pradávne námornícke pravidlo, ktoré dodnes používajú lodiari po celom svete. Loď nezarába v prístave, ani v doku. Nezarába dokonca ani plavbou, ak nevezie platený náklad. Zarába len vtedy, keď pre zákazníka preváža tovar.

Dlhé nakládky, čakacia doba pred vstupom do prístavu, oneskorenia po ceste, to všetko zhoršuje hospodársky výsledok. Ak typická doba medzi nakládkou v prístave A, plavbou a vykládkou v B je 12 dní, potom zarobíte 30 krát za rok. Ak skrátite ten istý cyklus na 10 dní, môžete sa plaviť 36 krát! Teda zarobíte o 20% viacej.

Čo má toto do činenia s nami, suchozemcami?

Viac, ako si môžete myslieť. Ak dokážete pri rovnakej kvalite dodať akúkoľvek vec rýchlejšie, môžete zarobiť v celkovom rátaní viacej, lebo tie isté kapacity môžete nasadiť na inú prácu skôr.

Ak stavbár stavia hotel 4 roky, hoci pôvodne sa mal stavať 2,5 roka, potom riskuje existenciu svojej firmy. Ak pre zákazníka prerábate byt 20 dní a mohli ste to zvládnuť za 15 dní, mohli by ste teoreticky zarábať o 25% viacej, pravda, ak by ste už mali pre svoj tím pripravenú ďalšiu zákazku.

V skutočnosti by bola úspora ešte väčšia, lebo ak platíte hodinové mzdy, tak okrem straty času a možnosti rýchlejšie opäť fakturovať, by ste museli platiť robotníkov za 5 premrhaných dní.

Preto sme aj v predchádzajúcom článku hovorili o tom, že potrebujete kvalitný nižší a stredný manažment, lebo tento dokáže spôsobiť zásadný rozdiel v nasadení.

Strata času sa spája nielen s nízkou výkonnosťou, ale aj s úbohou organizáciou. Ak nemáte na stavbe perfektné plánovanie a koordináciu, nebudete mať časový plán pre prísun materiálu, nasadenie mechanizmov a ľudí, tak vaši stavbári budú pobehovať ako bludné ovce. O tomto sme hovorili v článku Daromná práca.

Pozor, nebavíme sa len o stavebníctve, toto sa dá aplikovať úplne všade.

Plavme sa, peniaze nečakajú - by sa malo stať heslom dobrého manažéra. Netýka sa len lodiarstva, hoci tam tento výraz vznikol. Asi najvýraznejšie sa to prejavilo v ére nádherných plachetníc, tzv. čajových kliprov. Na svoju dobu to boli neobyčajne rýchle lode, ktoré trasu z Anglicka do Sidney zvládli za 100 dní.

Pre bežného manažéra by malo byť poučením, že rýchlosť výrazne zasahuje do ekonomiky podnikania. Ako rýchlo dokážete zareagovať na dopyt? Ako rýchlo viete vyfakturovať? Ako rýchlo veci objednáte a koľko bude trvať výroba, či dodávka?

V najbližšom článku si prezradíme jedno tajomstvo o tom, ako sa dá rýchlosť vo firme zvýšiť.


Obrázok: http://www.leoemm.com/jamestown_english.htm

piatok 19. augusta 2011

Peniaze a motivácia

Veľakrát som písal o tom, že kľúčová motivácia najlepších ľudí je zmysel pre povinnosť či presvedčenie. Občas som si potom zlízol kritiku, že podceňujem silu finančnej motivácie.

Poďme sa teda pozrieť na túto vec trochu podrobnejšie.

Existuje jeden základný stav človeka, kedy sa bude veľmi zaoberať peniazmi - situácia, keď sa mu ich nedostáva. Ak človek nemá dosť peňazí na pokrytie svojich bežných nákadov, tak vtedy sa jeho pozornosť veľmi silno obráti na získanie finančných zdrojov. Ak je situácia kritická, potom sú ľudia schopní urobiť aj nejednu hlúposť, len aby ich nejako dostali. V zúfalstve sa vedia upísať na veci, ktoré by bežne nerobili, urobia aj kompromisy, ktoré môžu neskôr trpko oľutovať.

Ak máte pracovníka, ktorému chýbajú peniaze na základné prežitie, potom si buďte istí, že bude omnoho viacej sledovať každý cent, ktorý by sa mu mohol dostať do ruky. Niektorí ľudia sa tak zamotajú do finančnej tiesne, že už úplne prestanú triezvo uvažovať a zrútia sa do priepasti dlhov.

Ak máte na palube takýchto ľudí, potom môžete počítať s tým, že ich bude zaujímať každý cent, ktorý môžu niekde zarobiť a čo je ešte horšie - môžete očakávať, že sa môžu dopustiť nejednej hlúposti, ktorá bohužiaľ nemusí byť pre vašu firmu dobrá.

Finančná motivácia naberá obludné rozmery najmä u ľudí, ktorí majú 2 základné problémy:
- majú "veľké oči" a potrebujú/požadujú plat bez toho, aby dokázali ponúknuť dostatočný výkon (firmy nedokážu ľuďom zaplatiť veľké platy, ak výsledné snaženie nevieme predať zákazníkom tak, aby to prevýšilo celkové náklady)
- nedokážu gazdovať s peniazmi (je v podstate jedno, koľko im zaplatíte, ich domácnosť a spotreba je ako čierna diera...)

Za všetky tie roky, čo chodím do firiem ako konzultant, som si všimol nasledovné: Priama finančná motivácia (nazvime to aj úkolová mzda) funguje omnoho lepšie pri výrobe hmotných vecí a manuálnej práci. Toľko a toľko € za tucet výrobkov. Taká a taká odmena za nazbierané bedničky jabĺk. Fyzická práca a priama odmena, to funguje omnoho lepšie.
Omnoho menej to funguje tam, kde sa jedná o duševnú prácu. Takíto ľudia si na začiatku snažia predstaviť, čo váš odmeňovací systém znamená a urobia si v hlave akýsi model svojho zárobku, ale potom sa s tým zaoberajú pomerne málo.

Ak mi neveríte, urobte si vlastný pokus:
Keď prejde polovica mesiaca, tak vezmite nabok pracovníka a spýtajte sa ho, či vie presne, koľko "má zarobené". Stavím sa s vami, že iba mizivé percento to bude vedieť presne - z čoho by vyplývalo, že si sledujú každú svoju produkciu a prepočítavajú to na svoje príjmy. Omnoho väčšia časť ľudí bude mať len približnú predstavu.

Ak chcete urobiť systém, ktorý by ľudí motivoval k výkonu cez peniaze, potrebujete to zariadiť aj organizačne. Nesmie to byť totiž zložité. Ak máte napríklad sústružníka, ktorý dostáva zadanie úloh cez obrazovku počítača v dielni, musíte mu na nej zobraziť výrazné číslo, ktoré mu ukazuje čo zarobil dnes a čo zarobil od začiatku mesiaca. Tiež by ste mu mali ukázať, či je v norme, alebo či by mal pridať. Musí to mať dennodenne pred očami, inak na vplyv odmeňovacieho systému radšej zabudnite.

Poučenie: Ak ľudia nedokážu niekde ľahko odčítať výšku svojho zárobku, tak neočakávajte, že váš premyslený finančný "motivačný systém" spôsobí veľkú zmenu. Pracovníkov veľmi rýchlo prestane baviť robiť zložitú evidenciu svojich príjmov. Ak sa s tým budú zaoberať, tak to bude dávno po funuse, kedy už svoj výkon neovplyvnia.

Moje pozorovanie skôr ukazuje, že ľudia majú približnú predstavu o tom, koľko chcú zarobiť, čo zhruba pre to treba urobiť a potom vo firme pracujú svojím tempom. Nezabúdajte, že motivácia - to skutočne nie sú len peniaze. Vyskúšajte trebárs dať skupine ľudí pokyn, že túto prácu majú odrobiť a potom môžu ísť domov. Odmena je v tomto prípade VOĽNO. Možno s hrôzou zistíte, že namiesto očakávaných 8 hodín to urobia za 6! Nezarobili ani o cent viac, ale získali inú vec - voľný čas. Keby ste ich trochu ponaháňali, tak by naisto pracovali intenzívnejšie!

Pre niektorých ľudí patrí medzi dôležité hodnoty aj fakt, že sa nemusia namáhať, či stresovať. Vezmú si radšej menej zaplatenú prácu, ale nemusia sa nadrieť.  Všimnite si, že 80% predajcov dá prednosť vysokému fixnému platu, hoci cez čisto provízny systém by mohli zarobiť omnoho viac.

Osobne som veľmi skeptický ohľadom tzv. "motivačných systémov". Iba malé percento pracovníkov kvôli tomu masívne zvýši svoj výkon. Mzda a systém odmien musia samozrejme "sedieť", musí to mať istú logiku a výška zárobku musí zodpovedať danej realite. Ale neodporúčam to preceňovať. Kvalitný majster, či nižší šéf, ktorý vie priamo prikázať zvýšenie výkonu, vám navýši produkciu omnoho viacej, ako ten najprešpekulovanejší motivačný systém odmien. Donúťte ľudí viacej zarobiť a budú spokojní. Ale musíte ich donútiť asi tak, ako tréner donúti športovca vyhrať na olympiáde.

Finančná motivácia funguje, o tom niet pochýb. Má svoje miesto a vy musíte vedieť kde a za akých okolností ju použijete na zvyšovanie výkonu, či spokojný pocit pracovníkov, najmä ak je systém spravodlivý.

Ale stále budem tvrdiť, že najlepší ľudia pracujú veľa a kvalitne kvôli svojim osobným hodnotám. Toto je jednoducho otázka cti. Odmeňte aj takýchto ľudí podľa zásluh, no ich výkony vo vašej firme budú závisieť hlavne od toho, či takých ľudí viete vôbec získať do svojho tímu.

Domáca úloha: Teraz choďte preveriť váš systém odmien a urobte prieskum, či sa ním niekto okrem vás v hlave vôbec zaoberá. Overte, či vaši ľudia vedia, koľko majú tento mesiac zarobené. Ak nie, tak zariaďte, aby vaši ľudia poznali svoju odmenu priebežne a musí im každý deň udrieť do očí.

Ak toto neurobíte, tak strácate nárok očakávať od finančného motivačného systému zvýšenie výkonu. Zobuďte sa konečne!


Foto: Fotolia.com

utorok 11. januára 2011

Prečo sú štátne financie čierna diera?

Základ finančného manažmentu je nevydať viacej, ako máte k dispozícii.

Toto platí v rodine, vo firme, ale aj v štáte. Dajme si jeden príklad:

Všetci sledujeme debaty o tom, že obyvateľstvo starne a aktívne obyvateľstvo už nedokáže odviesť toľko peňazí, aby uživilo dôchodcov. Problém sa zhoršuje tým, že politici sa snažia sľúbiť každému istý príjem napriek tomu, že v pokladni na to nie je dosť peňazí.

Všetko by bolo omnoho jednoduchšie, keby sa prijal princíp, že sa vyplatí len pomerná časť toho, čo je k dispozícii.

Ak máme 10000 € na desať ľudí, tak každý dostane 1000 €. Keď po nejakom čase bude na tú istú sumu siahať 12 ľudí, tak každý dostane už len 833,33 €. Keď pridáme čas a bohapustú byrokraciu, tak to bude už len 200. Kruté, ale pravdivé (pravda nemusí byť pohodlná). Bolo by zaujímavé pozrieť sa na to, koľko percent z vymeraných dôchodkov by sa dalo skutočne vyplácať z toho, čo sa dnes vyzbiera. Zároveň tvrdím, že vlády v túžbe zapáčiť sa voličom, ohlupujú ľudí tým, že pred nimi maskujú pravdu.

Ako by to malo fungovať? Vyberú sa odvody, odrátajú sa náklady na správu a dôchodcom sa rozdelí pomerná časť zostávajúcich peňazí. Každý by videl tie čísla, bolo by to všetko jasné. Keby to fungovalo takto, vtedy by národ rýchlo uvidel, že to prestáva vychádzať a treba zapojiť tých ľudí do riešenia problému. Sľubovať fixné dôchodky je krátkozraké, lebo to maskuje problémy spoločnosti.

Vlastne všetky štátne výdaje by mali fungovať podľa tohto systému. Treba nastaviť smerné percentá pre jednotlivé rezorty a tie zas musia nastaviť percentá pre svoje rozpočty. Potom by sa peniaze delili len podľa skutočných príjmov, mesiac čo mesiac. Aj platy štátnych zamestnancov by sa vyplácali podľa toho, čo je k dispozícii, aj investície by sa robili len také, na ktoré sú peniaze.

Toto by bolo transparentné a čestné. Samozrejme môžu existovať diskusie o tom, ako majú vyzerať tie percentá. Ale nemalo by sa platiť viacej, ako sa získa peňazí.

Požičiavať by sa nemalo na plátanie dier, ale na investície, ktoré zvýšia výkonnosť systému. Úvery by sa mali brať na to, čo pomáha produktivite národa, že zlepší výkonnosť ekonomiky a teda nakoniec zvýši výber daní prirodzenou cestou, nie nekonečným zdieraním.

Toto by mali dodržiavať aj podniky a domácnosti. Bohužiaľ, takto to nefunguje a preto je systém odvodov a daní takou bezodnou čiernou dierou.


Keby to vlády prestali maskovať a ľudia vedeli, ako sa veci majú, tak by to najprv vyvolalo zdesenie, ale potom by sa konečne veci pohli správnym smerom. Každopádne by už politici nemohli tvrdiť, že akýkoľvek schodkový rozpočet je úspech. Financie musia ísť do plusu, všetko ostatné je cesta do pekla.


V podnikoch platia tie isté zákonitosti. Ak sa porušujú, nasledujú problémy. Majitelia by sa mali uistiť, že ich firma dodržiava ekonomické zákony, nemajú si brať príklad z "modernej" politiky. Bez zdravých zásad v riadení finančných tokov nemože byť ani reči o zdravej firme a akákoľvek stratégia manažmentu bude iba chiméra.